
导读: 百亿台物联网设备独立付账,央行数字货币这条路能跑通吗央行数字货币支持离线小额支付,设备之间可以直接完成价值传递,不必每次都连到银行服务器。芯片里写入数字货币钱包,两台设备碰一碰就能结算,延迟在毫秒级。日本已在智能电表、停车场道闸上试跑央行数字货币离线支付。但方向已经清晰:当每一台机器都有自己的数字身...
百亿台物联网设备独立付账,央行数字货币这条路能跑通吗
物联网设备数量已突破百亿台,这些设备每天都在产生海量小额交易需求。央行数字货币的推出,恰好为"最后一公里"的支付难题提供了底层解法。两者结合,正在重塑机器与机器之间的价值流转方式。
传统支付通道对物联网并不友好。一台智能水表每月只产生几块钱费用,走银行接口成本远高于水费本身。物联网卡充值、智能电表远程结算物联网和央行数字货币,都卡在"小额、高频、无人值守"这个场景里。支付成本大于支付金额,整个链路就转不动。
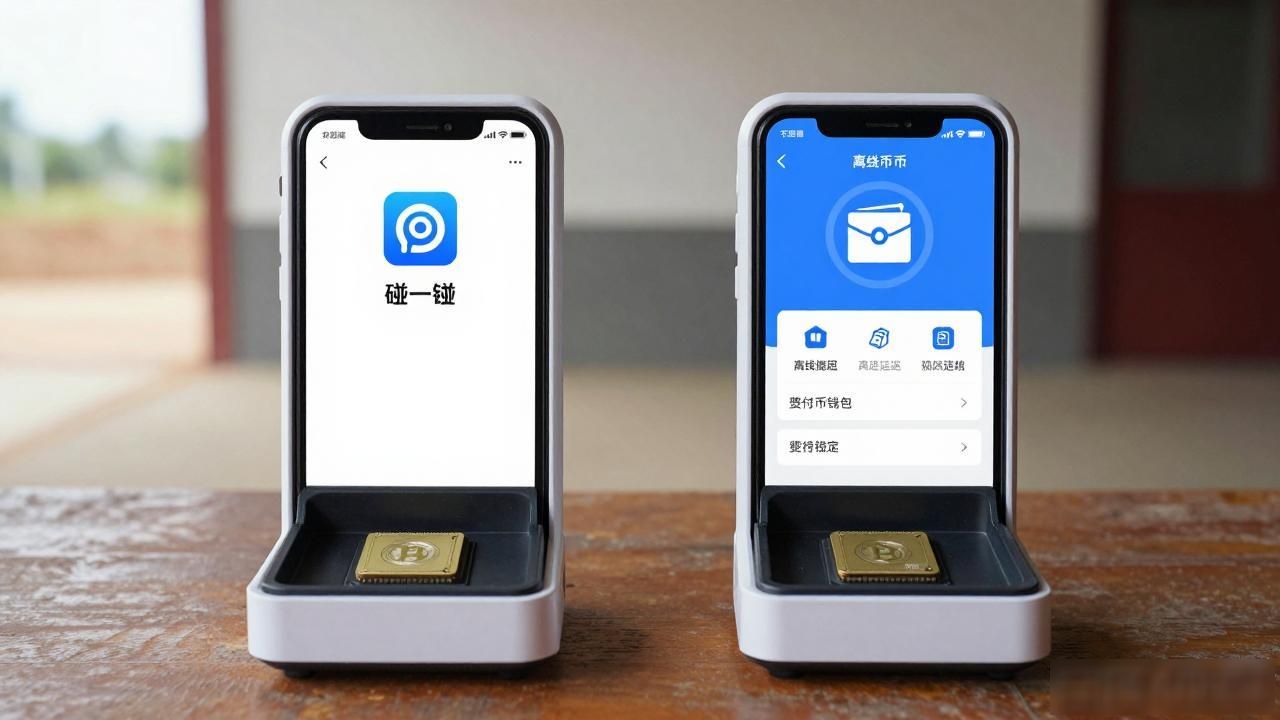
央行数字货币支持离线小额支付,设备之间可以直接完成价值传递,不必每次都连到银行服务器。芯片里写入数字货币钱包,两台设备碰一碰就能结算,延迟在毫秒级。对联网能力弱或带宽极低的偏远终端,这条路比传统方案务实得多。
日本已在智能电表、停车场道闸上试跑央行数字货币离线支付。国内多家芯片厂商把CBDC硬件钱包做进了MCU,成本压到几毛钱。一辆自动驾驶汽车在高速路上感知到前方事故,自动切换车道百亿台物联网设备独立付账,央行数字货币这条路能跑通吗,同时车辆间完成保险赔付的即时划转——这个场景以前只是概念。
基础设施还在铺设阶段,芯片标准、监管框架都在迭代。但方向已经清晰:当每一台机器都有自己的数字身份和支付能力,物联网才真正从"能连网"走向"能付账"。
转载请注明出处:imtoken钱包,如有疑问,请联系()。
本文地址:https://m.qshcygj.com/imen/10535.html