
导读: 央行数字货币投资入门:数字人民币布局的钱景与风险全梳理做了十二年银行数字金融,我越来越确定一件事:央行数字货币跟炒数字资产完全是两回事。这意味着它不是另一个比特币,而是法币的数字化版本,信用锚完全不同。对传统支付机构来说,数字人民币的法偿性是个绕不过去的门槛。央行数字货币的发行节奏由政策主导,不像商...
央行数字货币投资入门:数字人民币布局的钱景与风险全梳理
做了十二年银行数字金融央行数字货币投资入门:数字人民币布局的钱景与风险全梳理,我越来越确定一件事:央行数字货币跟炒数字资产完全是两回事。它不是给你博差价的工具,而是金融基础设施的地基升级。理解这层关系,才能看清真正的投资逻辑。
数字人民币试点已经覆盖上海、深圳、苏州、西安四个城市,日常消费、商户结算、政务缴费全打通了。底层用的是央行主导的可编程智能合约技术,跟银行体系深度绑定。这意味着它不是"另一个比特币",而是法币的数字化版本,信用锚完全不同。
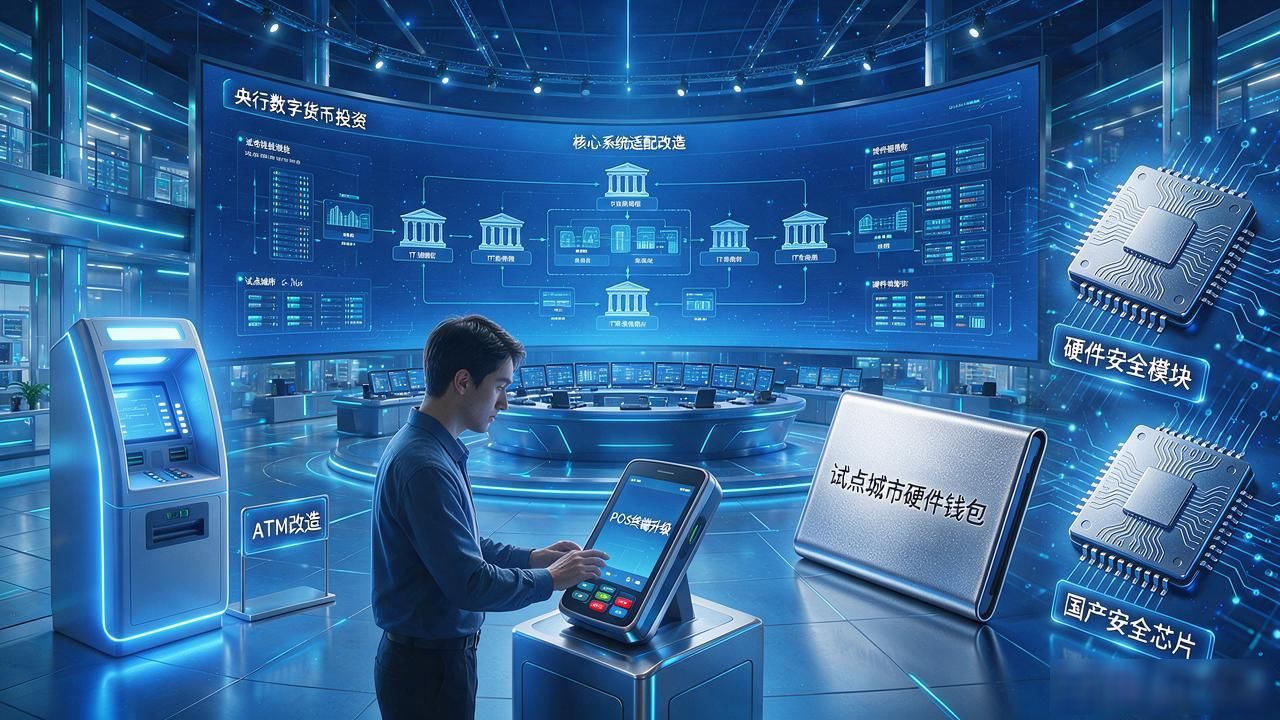
产业链上最直接的受益环节是硬件安全模块(HSM)和芯片级加密方案。试点城市大量发放的硬件钱包、ATM改造、POS终端升级,都需要国产安全芯片和加密卡。软件层面,银行核心系统的适配改造是一笔不小的开支,相关IT服务商订单量肉眼可见地在涨。
对传统支付机构来说,数字人民币的"法偿性"是个绕不过去的门槛。支付宝、微信支付可以选择不支持,但法定流通场景里它们必须接入。这块对持牌支付和清算服务的格局会有重塑作用,中小支付牌照的生存空间会被进一步压缩。
风险也得说清楚。央行数字货币的发行节奏由政策主导央行数字货币金融投资,不像商业公司能加速。投资窗口期往往落在技术招标和基础设施建设阶段,一旦进入常态化运营,增量空间就收窄了。别把"概念利好"当成"业绩兑现",跟踪试点城市的实际采购公告和银行年报里的IT投入数据,比追热点靠谱得多。
转载请注明出处:imtoken钱包,如有疑问,请联系()。
本文地址:https://m.qshcygj.com/imen/10594.html