
导读: 数字货币入账、估值、审计全变了?一个会计实务工作者的真实应对做了12年审计,最近半年接手三个涉及数字货币资产的客户,切身的感受是:现有准则和实操框架,确实还没跟上技术跑的速度。客户把代币锁在冷钱包里,私钥分三片由不同高管分别保管,审计函证流程完全走不通,只能逐笔核对交易哈希记录,实际耗时是传统货币审...
数字货币入账、估值、审计全变了?一个会计实务工作者的真实应对
做了12年审计,最近半年接手三个涉及数字货币资产的客户,切身的感受是:现有准则和实操框架,确实还没跟上技术跑的速度。
某新能源企业用比特币支付供应链货款,账面走"其他货币资金"还是"交易性金融资产",入账时点取交易确认还是链上结算完成,审计组内部争论了整整两周才定下来。现行准则里非货币性资产交换和金融资产确认的条款,套到加密货币上每一处都觉得别扭。
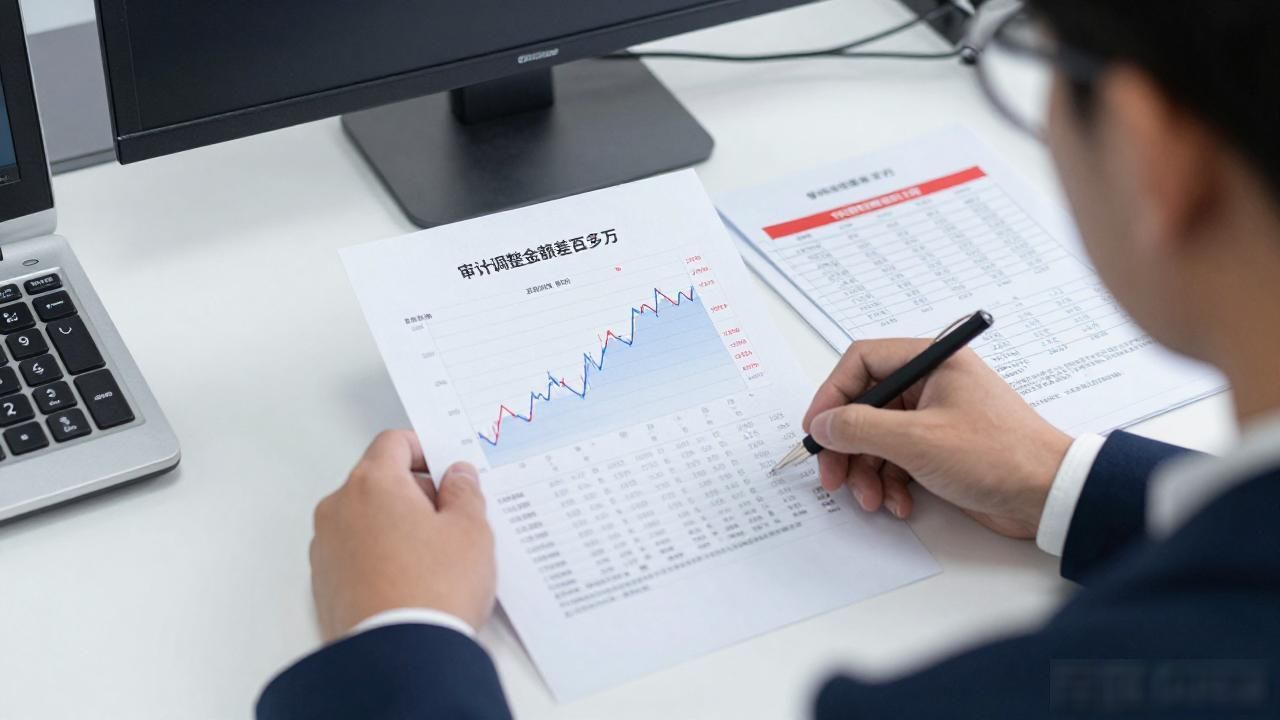
估值环节更让人头疼。加密资产价格单日波动动辄二三十个百分点,年末公允价值取收盘价、五日加权还是交易日均价,三家客户分别用了三种方法,光审计调整金额就差了二百多万。计量口径不统一,已经成了行业里反复出现的分歧点。
取证方面,链上数据虽然不可篡改,但普通会计人员基本读不懂底层结构。客户把代币锁在冷钱包里,私钥分三片由不同高管分别保管,审计函证流程完全走不通数字货币的应用对会计,只能逐笔核对交易哈希记录,实际耗时是传统货币审计的四到五倍。
税务和合规层面,一笔数字货币交易同时牵扯增值税、个人所得税甚至企业所得税,各地税务机关的执行口径差异很大。客户财务团队每月光梳理涉税事项就要耗掉将近一周数字货币入账、估值、审计全变了?一个会计实务工作者的真实应对,政策落地的碎片化让会计处理变成了一道没有标准答案的开放题。
转载请注明出处:imtoken钱包,如有疑问,请联系()。
本文地址:https://m.qshcygj.com/imen/10946.html